Domain bmoi.de kaufen?
Wir ziehen mit dem Projekt
bmoi.de um.
Sind Sie am Kauf der Domain
bmoi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bmoi.de kaufen?
Sind scheidungskosten außergewöhnliche Belastungen?
Sind scheidungskosten außergewöhnliche Belastungen? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel sind Scheidungskosten keine außergewöhnlichen Belastungen, da sie als private Lebensführungskosten gelten. Allerdings kann es Ausnahmen geben, wenn die Kosten aufgrund besonderer Umstände unvermeidbar und notwendig sind. Es ist ratsam, sich von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um die steuerliche Behandlung von Scheidungskosten zu klären. **
Wie setzen sich scheidungskosten zusammen?
Scheidungskosten setzen sich aus verschiedenen Faktoren zusammen. Dazu gehören Anwaltskosten, Gerichtskosten, eventuelle Gutachter- oder Mediatorenkosten sowie Kosten für die Aufteilung des Vermögens und eventuelle Unterhaltszahlungen. Die genaue Höhe der Kosten hängt von der Komplexität des Falls, der Dauer des Verfahrens und der Anzahl der Streitpunkte ab. Es ist ratsam, sich frühzeitig über die möglichen Kosten einer Scheidung zu informieren und gegebenenfalls eine Kostenvereinbarung mit dem Anwalt zu treffen. **

Ähnliche Suchbegriffe für Scheidungskosten
Top-Angebote
Produkte zum Begriff Scheidungskosten:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Scheidungskosten steuerlich absetzbar?
Scheidungskosten sind in der Regel nicht steuerlich absetzbar, da sie als private Ausgaben angesehen werden. Allerdings können unter bestimmten Umständen Anwaltskosten im Rahmen einer Scheidung steuerlich geltend gemacht werden. Dies ist beispielsweise der Fall, wenn es um Unterhaltszahlungen oder die Aufteilung von gemeinsamem Vermögen geht. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt abgesetzt werden können. Generell ist es wichtig, alle relevanten Belege und Dokumente aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Kosten im Zusammenhang mit der Scheidung angefallen sind. **
-
Wer zahlt scheidungskosten Mann oder Frau?
Die Frage, wer die Scheidungskosten bezahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem Vermögen beider Ehepartner. In der Regel teilen sich die Ehepartner die Kosten für die Scheidung, es sei denn, es wurde etwas anderes in einem Ehevertrag oder einer Scheidungsvereinbarung festgelegt. Wenn ein Partner nicht in der Lage ist, die Kosten zu tragen, kann er unter Umständen Prozesskostenhilfe beantragen. Es ist ratsam, sich im Vorfeld über die finanziellen Aspekte einer Scheidung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Können Scheidungskosten steuerlich geltend gemacht werden?
Können Scheidungskosten steuerlich geltend gemacht werden? In Deutschland können Scheidungskosten grundsätzlich nicht als außergewöhnliche Belastungen steuerlich abgesetzt werden. Allerdings können unter bestimmten Voraussetzungen die Kosten für eine Scheidungsfolgenvereinbarung oder Mediationskosten steuerlich absetzbar sein. Es ist ratsam, sich hierzu von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Generell ist es wichtig, alle Belege und Rechnungen im Zusammenhang mit der Scheidung aufzubewahren, um im Zweifelsfall nachweisen zu können, welche Kosten angefallen sind. **
-
Können scheidungskosten von der Steuer abgesetzt werden?
Können scheidungskosten von der Steuer abgesetzt werden? In Deutschland können Scheidungskosten grundsätzlich nicht von der Steuer abgesetzt werden. Sie gelten nicht als außergewöhnliche Belastungen und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, zum Beispiel wenn es um Unterhaltszahlungen geht. Es ist ratsam, sich bei einem Steuerberater oder einem Fachanwalt für Steuerrecht über die genauen steuerlichen Regelungen im Zusammenhang mit Scheidungskosten zu informieren. **
Wo trage ich scheidungskosten in der Einkommensteuererklärung ein?
In der Einkommensteuererklärung tragen Sie die Scheidungskosten in der Regel unter außergewöhnliche Belastungen ein. Diese Kosten können als Sonderausgaben geltend gemacht werden, wenn sie unvermeidbar und notwendig waren. Es ist wichtig, alle relevanten Belege und Nachweise für die Scheidungskosten aufzubewahren, um diese bei Bedarf vorlegen zu können. Es empfiehlt sich, sich vorab von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um sicherzustellen, dass die Kosten korrekt in der Steuererklärung angegeben werden. Beachten Sie auch, dass die steuerliche Behandlung von Scheidungskosten je nach individueller Situation variieren kann. **
Kann ich meine scheidungskosten von der Steuer absetzen?
"Kann ich meine Scheidungskosten von der Steuer absetzen?" Die steuerliche Absetzbarkeit von Scheidungskosten hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um außergewöhnliche Belastungen handelt oder ob die Kosten im Zusammenhang mit der Sicherung des Unterhalts stehen. In der Regel sind Scheidungskosten nicht als Werbungskosten oder Betriebsausgaben absetzbar. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Es kann auch von Land zu Land unterschiedlich sein, ob und in welchem Umfang Scheidungskosten steuerlich absetzbar sind. **
Top-Angebote
Produkte zum Begriff Scheidungskosten:
-
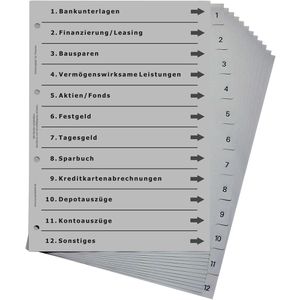
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind scheidungskosten außergewöhnliche Belastungen?
Sind scheidungskosten außergewöhnliche Belastungen? Diese Frage kann nicht pauschal beantwortet werden, da es von verschiedenen Faktoren abhängt. In der Regel sind Scheidungskosten keine außergewöhnlichen Belastungen, da sie als private Lebensführungskosten gelten. Allerdings kann es Ausnahmen geben, wenn die Kosten aufgrund besonderer Umstände unvermeidbar und notwendig sind. Es ist ratsam, sich von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um die steuerliche Behandlung von Scheidungskosten zu klären. **
-
Wie setzen sich scheidungskosten zusammen?
Scheidungskosten setzen sich aus verschiedenen Faktoren zusammen. Dazu gehören Anwaltskosten, Gerichtskosten, eventuelle Gutachter- oder Mediatorenkosten sowie Kosten für die Aufteilung des Vermögens und eventuelle Unterhaltszahlungen. Die genaue Höhe der Kosten hängt von der Komplexität des Falls, der Dauer des Verfahrens und der Anzahl der Streitpunkte ab. Es ist ratsam, sich frühzeitig über die möglichen Kosten einer Scheidung zu informieren und gegebenenfalls eine Kostenvereinbarung mit dem Anwalt zu treffen. **
-
Wann sind Scheidungskosten steuerlich absetzbar?
Scheidungskosten sind in der Regel nicht steuerlich absetzbar, da sie als private Ausgaben angesehen werden. Allerdings können unter bestimmten Umständen Anwaltskosten im Rahmen einer Scheidung steuerlich geltend gemacht werden. Dies ist beispielsweise der Fall, wenn es um Unterhaltszahlungen oder die Aufteilung von gemeinsamem Vermögen geht. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um sicherzustellen, dass die Kosten korrekt abgesetzt werden können. Generell ist es wichtig, alle relevanten Belege und Dokumente aufzubewahren, um im Falle einer Steuerprüfung nachweisen zu können, dass die Kosten im Zusammenhang mit der Scheidung angefallen sind. **
-
Wer zahlt scheidungskosten Mann oder Frau?
Die Frage, wer die Scheidungskosten bezahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und dem Vermögen beider Ehepartner. In der Regel teilen sich die Ehepartner die Kosten für die Scheidung, es sei denn, es wurde etwas anderes in einem Ehevertrag oder einer Scheidungsvereinbarung festgelegt. Wenn ein Partner nicht in der Lage ist, die Kosten zu tragen, kann er unter Umständen Prozesskostenhilfe beantragen. Es ist ratsam, sich im Vorfeld über die finanziellen Aspekte einer Scheidung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Scheidungskosten
-
Können Scheidungskosten steuerlich geltend gemacht werden?
Können Scheidungskosten steuerlich geltend gemacht werden? In Deutschland können Scheidungskosten grundsätzlich nicht als außergewöhnliche Belastungen steuerlich abgesetzt werden. Allerdings können unter bestimmten Voraussetzungen die Kosten für eine Scheidungsfolgenvereinbarung oder Mediationskosten steuerlich absetzbar sein. Es ist ratsam, sich hierzu von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Generell ist es wichtig, alle Belege und Rechnungen im Zusammenhang mit der Scheidung aufzubewahren, um im Zweifelsfall nachweisen zu können, welche Kosten angefallen sind. **
-
Können scheidungskosten von der Steuer abgesetzt werden?
Können scheidungskosten von der Steuer abgesetzt werden? In Deutschland können Scheidungskosten grundsätzlich nicht von der Steuer abgesetzt werden. Sie gelten nicht als außergewöhnliche Belastungen und sind daher steuerlich nicht absetzbar. Es gibt jedoch Ausnahmen, zum Beispiel wenn es um Unterhaltszahlungen geht. Es ist ratsam, sich bei einem Steuerberater oder einem Fachanwalt für Steuerrecht über die genauen steuerlichen Regelungen im Zusammenhang mit Scheidungskosten zu informieren. **
-
Wo trage ich scheidungskosten in der Einkommensteuererklärung ein?
In der Einkommensteuererklärung tragen Sie die Scheidungskosten in der Regel unter außergewöhnliche Belastungen ein. Diese Kosten können als Sonderausgaben geltend gemacht werden, wenn sie unvermeidbar und notwendig waren. Es ist wichtig, alle relevanten Belege und Nachweise für die Scheidungskosten aufzubewahren, um diese bei Bedarf vorlegen zu können. Es empfiehlt sich, sich vorab von einem Steuerberater oder einem Fachanwalt für Familienrecht beraten zu lassen, um sicherzustellen, dass die Kosten korrekt in der Steuererklärung angegeben werden. Beachten Sie auch, dass die steuerliche Behandlung von Scheidungskosten je nach individueller Situation variieren kann. **
-
Kann ich meine scheidungskosten von der Steuer absetzen?
"Kann ich meine Scheidungskosten von der Steuer absetzen?" Die steuerliche Absetzbarkeit von Scheidungskosten hängt von verschiedenen Faktoren ab, wie z.B. ob es sich um außergewöhnliche Belastungen handelt oder ob die Kosten im Zusammenhang mit der Sicherung des Unterhalts stehen. In der Regel sind Scheidungskosten nicht als Werbungskosten oder Betriebsausgaben absetzbar. Es ist ratsam, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die individuelle steuerliche Situation zu klären. Es kann auch von Land zu Land unterschiedlich sein, ob und in welchem Umfang Scheidungskosten steuerlich absetzbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.